从财报看生意 旅游景区淡旺季明显的重资产生意应该怎么做?(第3部分·名胜风景区管理)
名胜风景区管理是一门特殊的生意——它依托不可复制的自然资源或人文遗产,却要承担沉重的资产维护、生态保护与公共服务责任;它受制于淡旺季的剧烈波动,又必须在有限的空间内平衡游客体验、社区利益与资本回报。从财报的视角拆解,这门生意的核心矛盾在于:高固定成本与低边际收益的错配,以及季节性现金流与全年性支出的冲突。
一、收入结构:门票之外的“二消”才是压舱石
名胜风景区的财报首先暴露一个事实:单纯依赖门票的景区,经营性现金流极不稳定。门票收入受政策限价、游客量波动、淡旺季影响显著,且需上缴资源保护费或特许经营权费。真正健康的景区财报,应呈现“门票收入占比逐年下降,索道/游船/观光车、餐饮住宿、文创零售、活动体验等二次消费收入占比上升”的趋势。例如,黄山旅游、峨眉山A等上市公司的年报中,索道及缆车业务毛利润常年高于门票业务——因为索道是重资产中“高杠杆、高毛利”的环节,且在旺季能实现近乎满负荷的运转。名胜区管理者的首要任务,是把“到此一游”的流量转化为“过夜经济”的留量,用复合业态对冲门票天花板。
二、成本结构:重资产下的折旧与维护刚性
名胜风景区管理的资产负债表中,固定资产(索道、步道、游客中心、环保设施)和无形资产(土地使用权、特许经营权)占比极高,导致每年折旧摊销和资源保护支出刚性。更棘手的是,淡季维护、生态修复、安全巡检、人员工资等成本并不随游客量线性下降,形成“旺季赚利润、淡季烧现金”的典型财务曲线。破解之道在于三点:其一,资产生命周期管理——通过预防性维护降低大修频率,将资本性支出平滑到多个年度;其二,弹性用工与共享服务——核心岗位固定,旺季辅助岗位采用外包或志愿者机制;其三,淡季资产再利用——将游客中心、停车场、商业铺面在淡季转作研学基地、康养营地的载体,提升资产周转率。
三、现金流管理:用资产负债表的“蓄水池”对冲季节性
名胜风景区管理的一个常见误区是:旺季回款盲目扩大投资,淡季现金流紧绷时被迫高息融资。理性的做法是建立季节性资金池——将旺季超额现金流的一部分以低风险理财或专项存款形式储备,专门用于覆盖淡季固定支出和年度维护工程。可利用门票收益权质押、REITs等工具盘活存量资产,但需警惕风景资源特许经营权的法律边界和期限约束。财报分析者应重点关注“经营活动现金净流量/总负债”和“现金及现金等价物/月均刚性支出”两项指标,以判断景区的季节性抗风险能力。
四、淡季经营的关键:需求创造而非降价换量
从实际案例看,淡季成功的景区往往做了三件事:一是主题化运营——例如冬季做冰雪节、康养季、文化研学,将“淡季”重新定义为“主题季”;二是价格歧视的精细化——对本地居民、学生群体、银发群体推出年卡或非高峰时段的优惠组合,而非一刀切的降价白刃战;三是渠道前置预售——通过会员体系和OTA预售锁定淡季客源,改善现金流预报能力。财报上体现为入境游客停留天数增加、人均消费不降反升,这比单纯的“淡季客流回升”更有价值。
五、ESG与政策风险:不能忽视的隐性成本
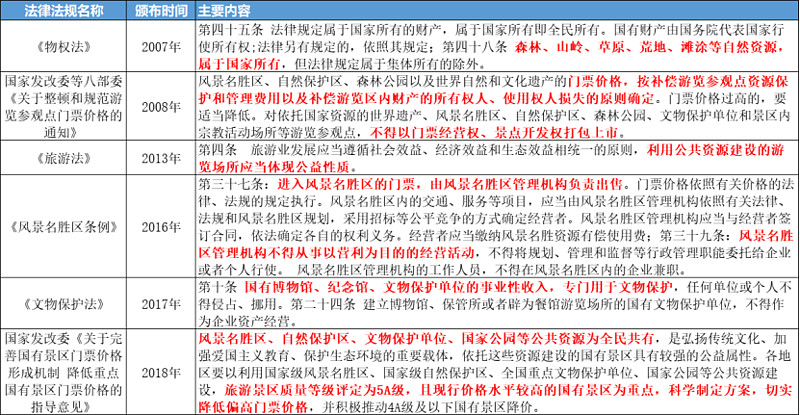
名胜风景区管理的特殊性在于,其资产(自然遗迹)不属于企业自己,受生态保护红线、国家公园体制改革、特许经营法规的多重约束。财报中日益重要的是环境恢复治理支出、社区共建支出和合规性资本支出(如污水零排放改造、游步道生态修复)。这些支出表面上压缩短期利润,但若能通过绿色认证、碳汇开发、或者获得长期特许经营权稳定预期,实际上是降低未来现金流折现风险的关键。管理层的长期经营策略应包括将ESG支出转化为品牌溢价和公共信任存量——而在财报中,这体现为无形资产(商誉、特许权)的价值以及负债端是否有可信的环保预算计提。
**
名胜风景区管理确实是一门重固定资产、受季节波动煎熬的生意,但它同时拥有垄断性资源和不可复制的护城河。擅长管理的经营者,会通过“收入多元化+支出结构化+现金蓄水池+淡季主题化”**的组合拳,把资产负债表上的地貌资产真正变成一台跨周期生产的现金流机器。从财报上验证它的健康状况,可以简化为三看:一看二次消费占比与停留时间;二看未进行资本化的维护支出预算与实际花费的比例;三看淡季与旺季经营现金流波动幅度——波峰低的景区未必好生意,波谷浅的才是长期赢家。
如若转载,请注明出处:http://www.54wild.com/product/46.html
更新时间:2026-11-09 08:26:08